Le fisc anglais dans le compte bancaire de ses citoyens
Londres veut permettre à son administration fiscale de prélever directement l'argent sur les comptes bancaires.
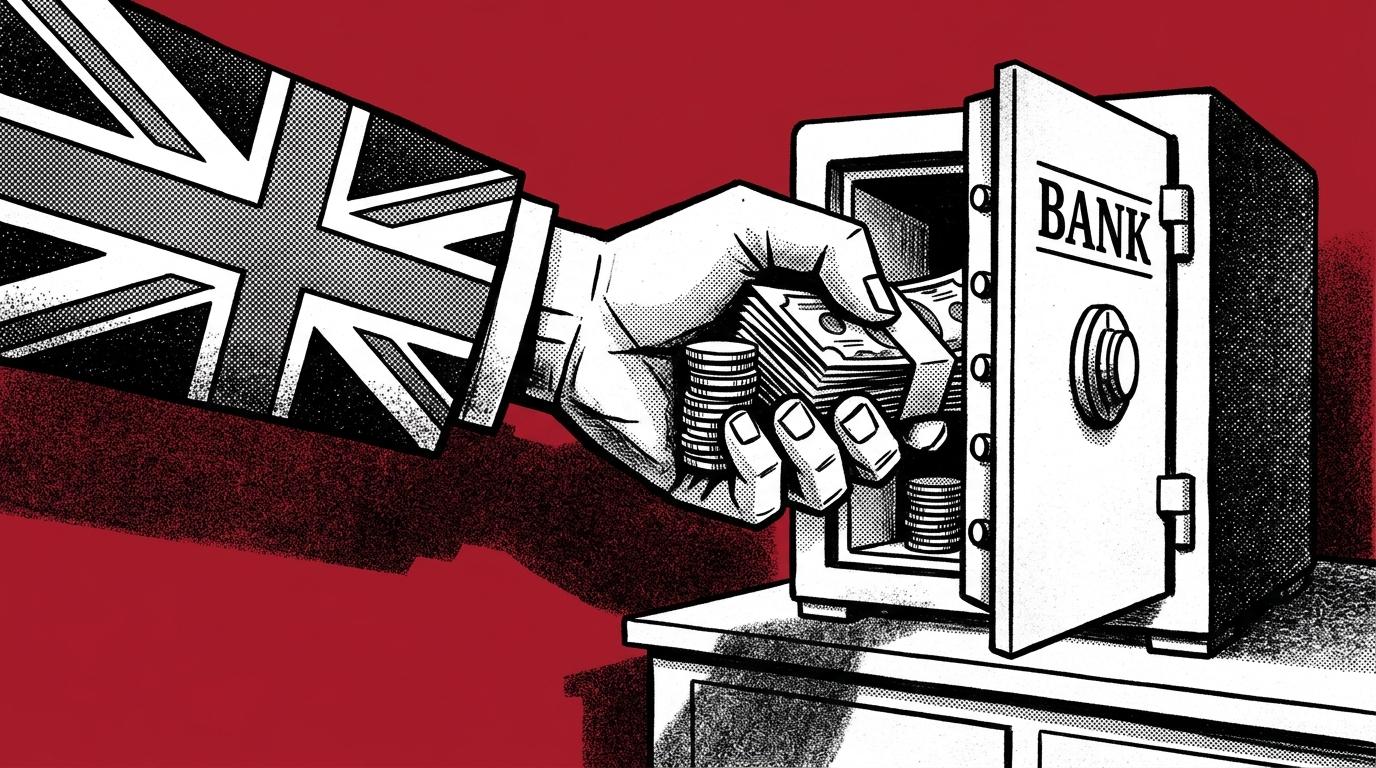
Le gouvernement de Westminster propose de permettre à l'administration fiscale britannique (HMRC) de prélever les impôts impayés directement sur les comptes bancaires des particuliers. Les pouvoirs existants le permettent déjà pour les dettes plus importantes, à des conditions strictes. Le nouveau projet les étend à de plus petites sommes, au moyen de prélèvements mensuels automatisés, une fois que les démarches de recouvrement ordinaires ont échoué. Il est présenté comme une mesure d'efficacité : poursuivre la minorité qui peut payer mais ne veut pas, combler une partie du manque à gagner fiscal et épargner la majorité honnête.
Il n'en est rien. C'est une extension discrète d'un pouvoir arbitraire sur la propriété privée.
Un compte bancaire n'est pas un équipement public. Il est personnel et privé. Lorsque l'État peut y puiser et en extraire des fonds sur simple instruction à la banque, sans nouvelle décision de justice pour chaque cas, il transforme un actif privé en commodité pour l'administration. Les anciennes garanties (un solde minimal à laisser sur le compte, un contact en face à face, un seuil plus élevé) existaient précisément parce que les fonctionnaires reconnaissaient le danger. Les affaiblir pour recouvrer en masse de plus petites dettes revient à supprimer ces freins.
Et vous pouvez être sûr que, quelles que soient les « garanties » imposées, elles seront affaiblies au fil des années et d'un gouvernement à l'autre. Après tout, cette érosion est précisément ce qui est déjà proposé.
Vous pouvez également être certain que, quels que soient les objectifs supposés de ce nouveau dispositif, l'administration l'utilisera à des fins qui n'avaient rien à voir avec ses intentions initiales.
Des erreurs se produisent. Les avis d'imposition du HMRC ne sont pas infaillibles : des litiges surviennent, des avis se perdent, des gens sont malades ou en voyage et dans l'incapacité de répondre aux avis du HMRC. Mais une fois que l'argent a quitté votre compte, c'est à vous de prouver l'erreur a posteriori. Vous n'avez aucun moyen de pression sur l’administration fiscale pour l'inciter à bien faire les choses. Si vous contestez le montant, vous n'avez là encore aucun levier pour l'inciter à bien faire les choses.
Pour les personnes vivant avec de faibles marges financières, le préjudice subi pendant cette période est loin d’être théorique. Le paiement du loyer, des charges courantes ou de l’alimentation peut déjà être compromis. Certes, il peut rester un peu d’argent de secours sur le compte que le HMRC entend prélever, mais il peut aussi exister des découverts ou des dettes par ailleurs.
Les systèmes automatisés, comme celui qui est proposé, industrialisent le recouvrement, mais aussi l'erreur. Les délais de préavis et les voies de contestation prévus par le projet offrent une protection insuffisante face à une organisation dont le bilan administratif est inégal. Et, comme indiqué précédemment, ils seront encore affaiblis avec le temps. C'est couru d'avance.
La mesure brouille aussi la frontière entre ceux qui ne veulent pas payer et ceux qui ne le peuvent pas. L'absence persistante de réponse est considérée comme la preuve d'une capacité à payer et d'un refus de le faire. Cette hypothèse est fausse pour beaucoup : difficultés de trésorerie temporaires, problèmes de santé mentale, mauvaise tenue des documents, ou simple incapacité à s'y retrouver dans les procédures du HMRC et dans un code des impôts de plusieurs dizaines de milliers de pages (qui le pourrait ?). Supprimer un seuil de protection fixe et s'en remettre à des appréciations internes de la vulnérabilité, c'est ouvrir la porte à des situations de détresse que l'administration qualifiera plus tard de « regrettables » avant de passer à autre chose. Les comptes joints et les intérêts de tiers ajoutent des complications supplémentaires que les fonctionnaires négligeront, ne comprendront pas ou dont ils n'auront cure.
Plus largement, ce projet change fondamentalement la relation entre le citoyen et le gouvernement. Les fonctionnaires sont censés être nos serviteurs. C'est pour cela qu'on les appelle civil servants et public servants. Mais, petit à petit, ils deviennent nos patrons. Plus on leur donne de pouvoir, plus ils deviennent désinvoltes avec nos droits, et avec notre argent.
Les citoyens qui s'acquittent de leurs obligations en temps voulu le font en partie parce que le système fiscal considère encore le paiement comme un devoir civique plutôt que comme un prélèvement que les gouvernements peuvent imposer à leur guise. Lorsque l'administration fiscale peut traiter les comptes privés comme une residual claim, la distinction entre l'impôt et la confiscation se brouille, voire s'efface. Le respect des obligations fiscales fondé sur le consentement et le sentiment d'équité est plus solide que celui qui repose sur la menace de sanction, ou, en l'occurrence, sur la menace d'expropriation. Un excès de pouvoir de ce type renverse tout cela.
Les remèdes appropriés à l'impôt impayé restent les remèdes ordinaires : des avis d'imposition clairs, des échéanciers de paiement réalistes et, si nécessaire, les tribunaux. Ces procédures sont plus lentes. Elles sont aussi plus conformes à l'État de droit. Étendre l'accès de l'administration aux comptes bancaires peut augmenter les recettes à court terme. Mais cela se fait au détriment des droits de propriété, qui passent après les objectifs de recouvrement. Ce marché n'en vaut pas la peine.
__
Traduit et publié avec l'autorisation de l'Adam Smith Institute. Article original : « The Taxman in Your Bank Account » par Eamonn Butler.
- HM Revenue & Customs (HMRC) : administration fiscale et douanière du Royaume-Uni. ↩
- Allusion au dispositif Direct Recovery of Debts (DRD), qui permet déjà à HMRC de prélever directement sur un compte bancaire des dettes fiscales de plus de 1 000 £, sous réserve notamment de laisser au moins 5 000 £ sur le compte. Le nouveau projet vise des dettes plus faibles (seuil envisagé : jusqu'à 5 000 £ pour les particuliers et 10 000 £ pour les entreprises), avec des prélèvements mensuels automatisés. ↩
- Note du Traducteur : En anglais, civil servant et public servant désignent les fonctionnaires ; servant signifie « serviteur ». ↩
- Note du traducteur : residual claim : en droit et en finance anglo-saxons, créance résiduelle sur un actif, celle qui n'est honorée qu'après toutes les autres. Ici, l'idée que l'État se réserve un droit de dernier ressort sur les comptes privés. Aucun équivalent français établi ne rend ce sens métaphorique aussi clairement. ↩
Sujets similaires


Share to:
Sujets similaires