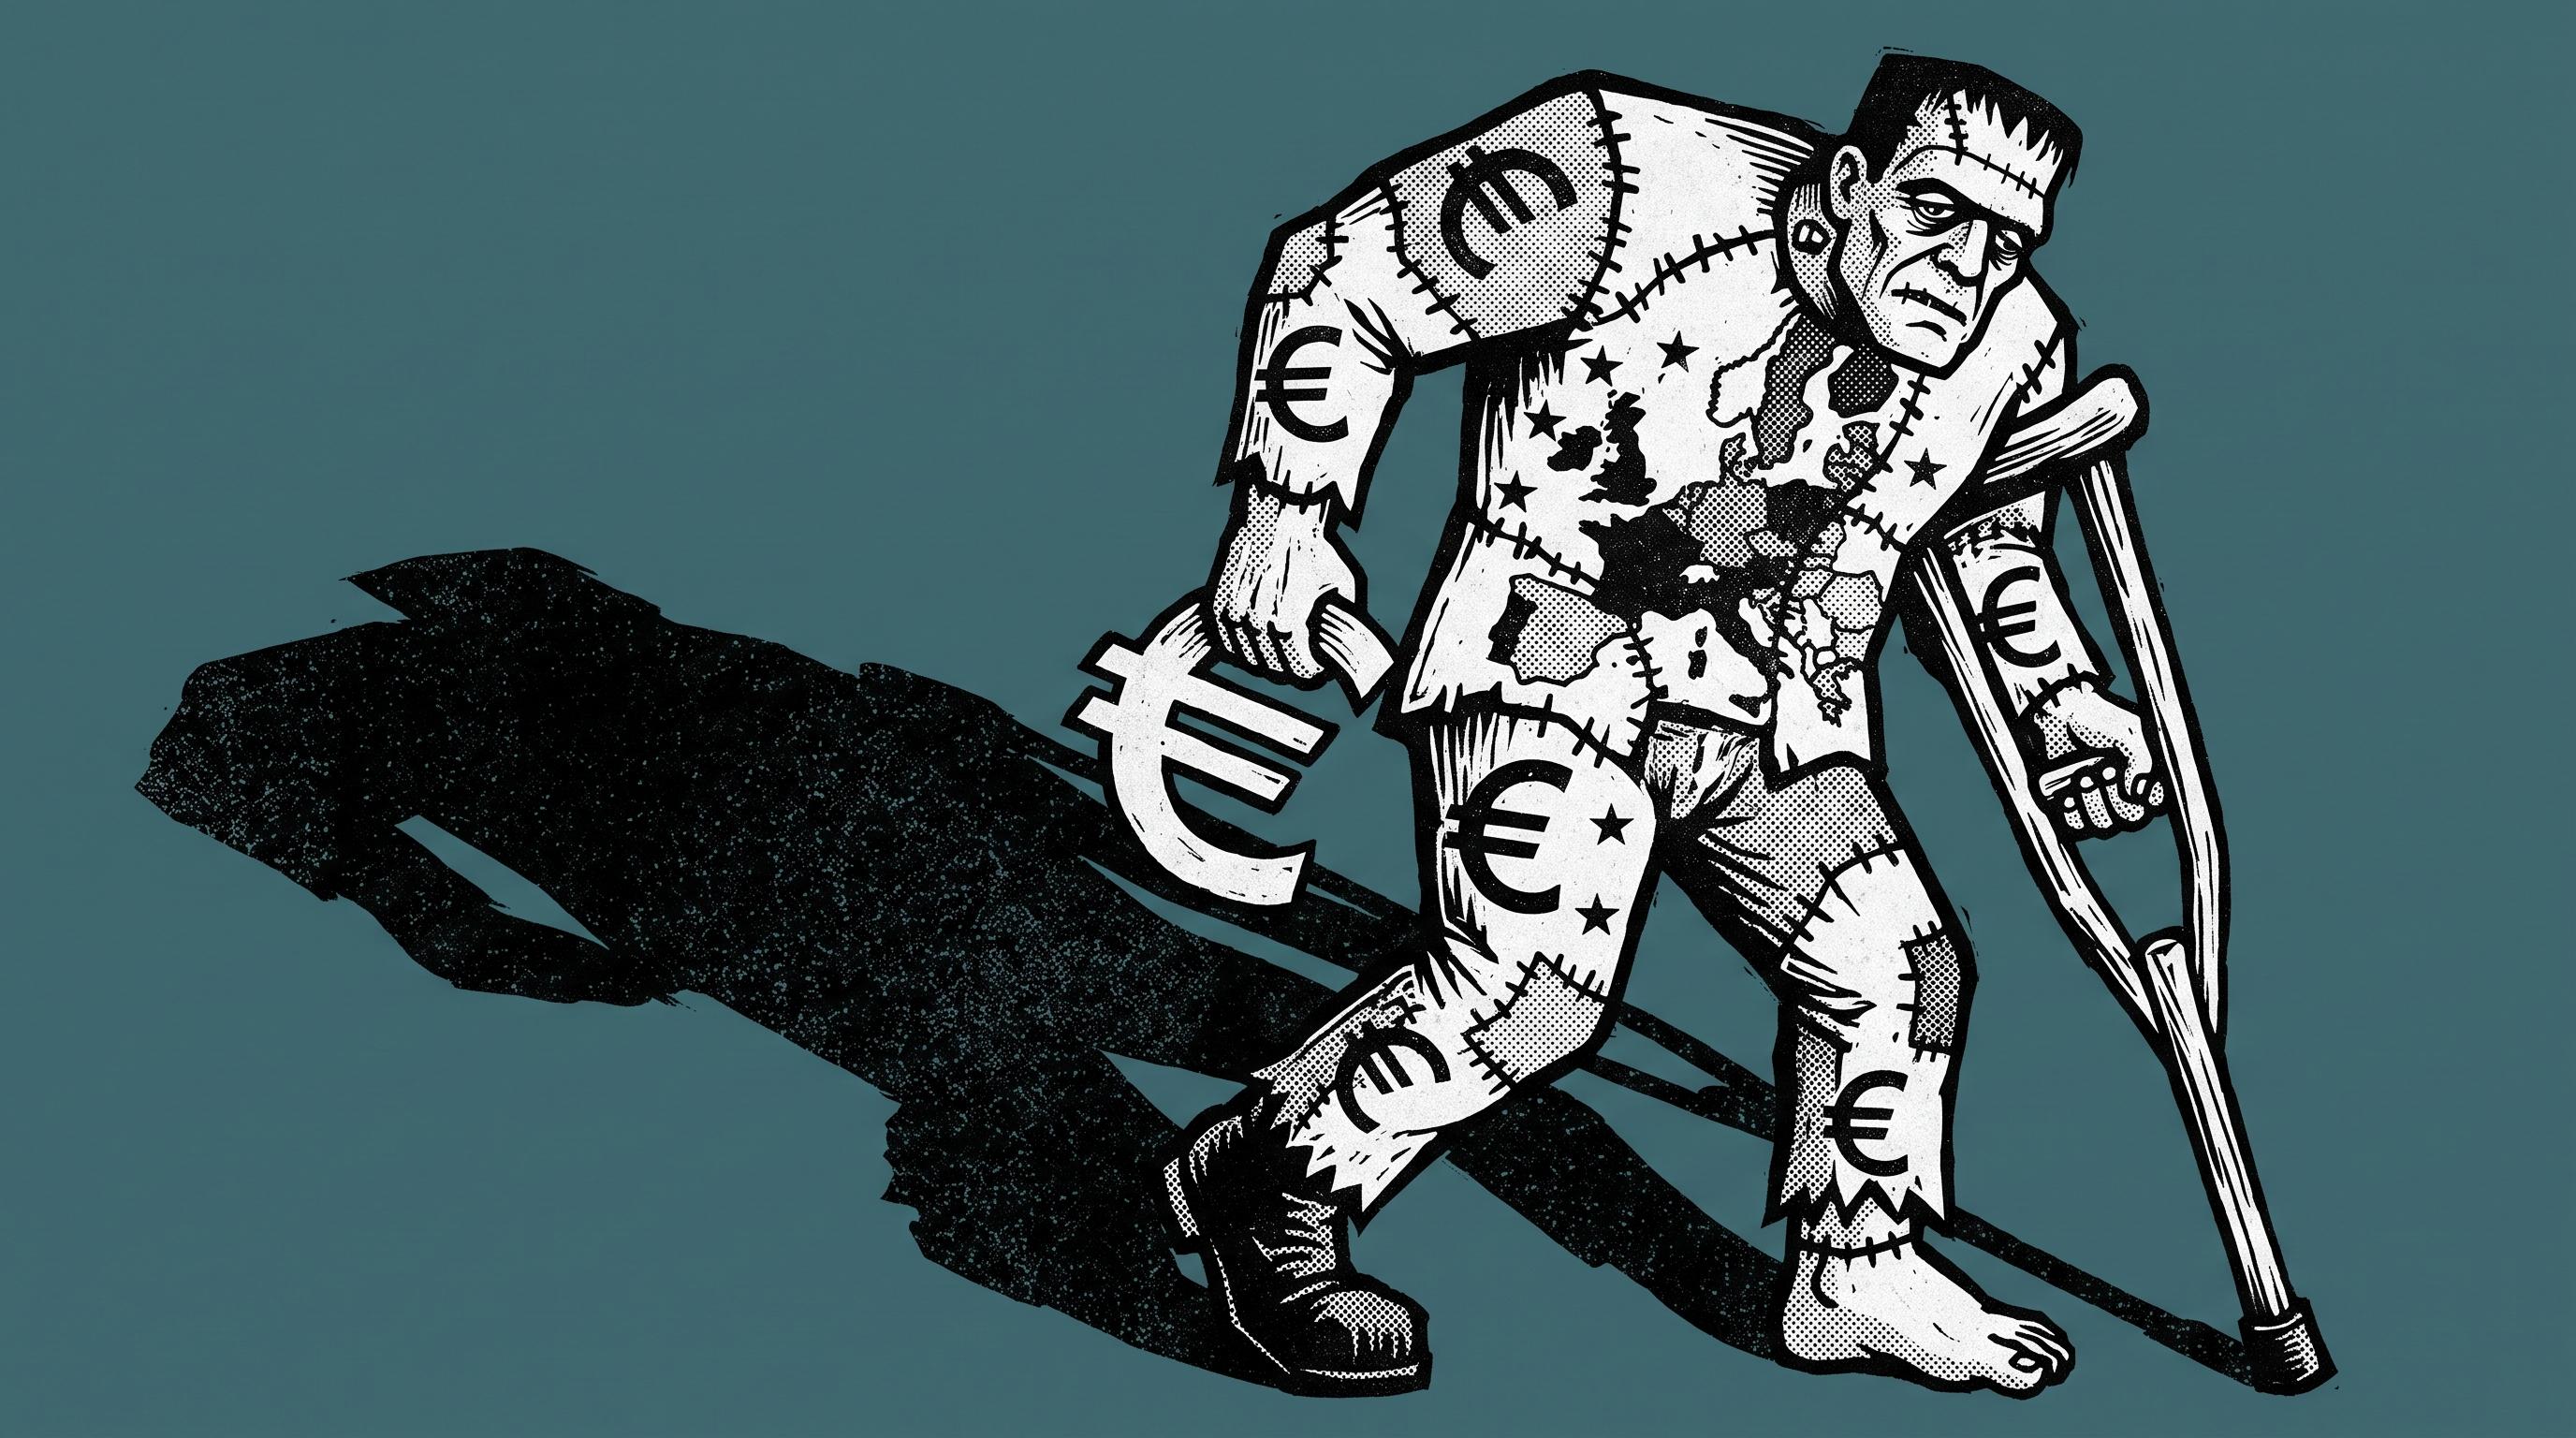
L’euro, une monnaie Frankenstein
L'euro est un frankenstein monétaire, une créature artificielle assemblée à partir de monnaies fiat nationales qui cause inflation et instabilité.
Traduit de l’anglais : The Euro Is a Frankenstein‑Currency, Mises Wire - Thorsten Polleit le 29/08/2024
En 1818, l’écrivaine anglaise Mary W. Shelley (1797–1851) publiait son roman macabre Frankenstein ou le Prométhée moderne, qui allait connaître une renommée mondiale. Dans l’histoire, le scientifique Dr Victor Frankenstein assemble en laboratoire un être humanoïde à partir de morceaux de cadavres et parvient à insuffler la vie à son corps. Mais Frankenstein veut aussitôt se débarrasser du monstre qu’il a créé. Il le voit comme un démon, le qualifiant de « monstre répugnant », de « Satan maudit ». Le monstre prend immédiatement conscience qu’il est exclu, rejeté de la société humaine. Il devient amer et vindicatif, semant le malheur, la mort et la destruction.
Le Frankenstein de Shelley a fait l’objet de nombreuses interprétations au fil des ans. L’une d’elles est que la transgression des frontières — comme l’aspiration impie de Frankenstein à créer la vie à la manière de Dieu — finit dans le désastre. Dans cette même logique, l’élévation de l’homme au‑dessus de ce qui lui est assigné, son arrogance, le caractère incontrôlable d’une création humaine contraire à la nature, mènent à une mauvaise fin.
Si l’on y réfléchit un peu plus longuement et que l’on regarde le passé récent, le livre Frankenstein de Shelley rappelle d’une certaine manière l’euro — la monnaie unique supranationale qui s’est « échappée du laboratoire » le 1ᵉʳ janvier 1999.
L’euro a été créé artificiellement en déclarant irrévocables entre elles et par rapport à l’« euro », unité artificielle, les parités de change auparavant fixes des monnaies participantes, puis en les fusionnant dans celui‑ci. Les monnaies nationales telles que le deutsche mark, le franc français, le schilling autrichien, etc., ont été absorbées par l’euro, et l’euro a été, pour ainsi dire, assemblé à partir d’elles.
Les monnaies nationales elles‑mêmes étaient toutes des monnaies fiat (monnaies à cours forcé, c’est‑à‑dire créées par décret étatique). Autrement dit, elles représentaient une monnaie monopolisée par l’État, littéralement créée ex nihilo. Elles étaient donc toutes, de part en part et au sens propre, des types de monnaie « contre‑nature » — contre‑nature ou contraires à la nature, notamment en ce sens qu’elles n’avaient pas vu le jour par coopération volontaire. En réalité, elles ont été imposées d’en haut par le monopole étatique. Et les défauts économiques et éthiques des monnaies fiat nationales sont désormais inhérents à l’euro fiat, conglomérat des monnaies fiat nationales sous‑jacentes.
Il est vrai que les créateurs de l’euro ont fait toutes sortes de promesses et élaboré règles et lois pour faire croire au public que cette créature qu’est l’euro serait une monnaie fiable. Par exemple, le traité de Maastricht stipulait que la Banque centrale européenne (BCE), désormais chargée de monopoliser l’offre de monnaie en euros, devait être politiquement indépendante. De plus, la BCE était censée assurer la « stabilité des prix » (un euphémisme pour « faible inflation des prix ») et ne pas financer les déficits budgétaires des pays participants avec des euros nouvellement créés.
Les États membres de la zone euro devaient également être placés dans un « carcan budgétaire » : ils ne devaient pas, disait‑on avant la création de l’euro, emprunter plus de 3% du PIB par an et leur endettement ne devait pas dépasser 60% du PIB. Mais toutes les « bonnes choses » que les créateurs de l’euro avaient promises au public ne se sont pas concrétisées. Au contraire, leur créature n’a cessé de poser des problèmes, entraînant une misère économique généralisée. Par exemple, la croissance économique dans les pays ayant adopté l’euro dès le départ a été en moyenne bien plus faible que durant la période précédant l’euro.
De surcroît, les États membres de la zone euro n’ont pas respecté les règles d’endettement. Au contraire, leurs niveaux d’endettement ont continué de progresser au cours des 25 dernières années. Les contribuables nets des pays mieux lotis doivent payer pour la mauvaise gestion des pays économiquement moins performants. Une mutualisation de fait de la dette a été instaurée. Par exemple, le soi‑disant mécanisme européen de stabilité (MES) a été mis en place en 2013, et son objectif est de faire peser sur les contribuables nets la responsabilité de sommes vertigineuses pour renflouer des États membres financièrement irresponsables. La BCE oriente désormais sa politique de taux d’intérêt en fonction des besoins de finances publiques chancelantes, c’est‑à‑dire qu’elle finance les émissions de dette des États membres avec des euros nouvellement créés — de préférence via des programmes d’achat d’obligations d’État sans cesse renouvelés.
L’union monétaire est désormais profondément divisée, comme le montrent les soldes TARGET2 accrus, qui attestent d’un transfert de richesse stupéfiant entre les pays de la zone euro. Les pays déficitaires en TARGET2 sont financés aux dépens des citoyens productifs des pays excédentaires en TARGET2. La réticence à laisser tourner la planche à billets électronique n’a cessé de s’amenuiser. Si nécessaire, la BCE fournit de fait des quantités illimitées de crédit à des taux favorables, en particulier aux États et aux banques commerciales en difficulté financière.
Au cours des confinements décidés par le pouvoir politique en 2020–2022, la BCE a drastiquement accru la masse monétaire en euros entre les mains du grand public, provoquant une inflation des prix très élevée qui a déprécié le pouvoir d’achat et l’épargne des gens.
En somme, l’euro, presque aussitôt échappé du laboratoire, a causé de graves problèmes, voire un désastre économique. Il s’est émancipé, échappant à tout contrôle, à l’image du monstre de Frankenstein. La monnaie unique engendre une crise après l’autre parce que — comme le monstre de Frankenstein — elle est littéralement contre‑nature.
L’euro est une monnaie fiat, et l’on sait que la monnaie fiat présente des défauts économiques et éthiques flagrants. Elle est inflationniste, socialement injuste, provoque des crises financières et économiques, pousse les économies nationales au surendettement et permet à l’État de croître sans frein aux dépens des libertés des citoyens et des entrepreneurs. On peut même dire que l’euro fiat a considérablement exacerbé les défauts inhérents à toute monnaie fiat nationale.
La théorie économique, si elle avait été consultée, aurait pu le diagnostiquer dès le départ. On ne peut pas créer, en les fusionnant, une monnaie meilleure, fiable et éthiquement saine à partir de morceaux de monnaies fiat nationales individuelles. Au contraire, leur fusion crée quelque chose de pire encore. Et la tentative de préserver à tout prix la créature ne fait que la rendre encore plus malfaisante. Les dommages qu’elle cause ruineront inévitablement, au sens propre du terme, une large partie de la population de la zone euro.
Le monstre du Dr Victor Frankenstein est issu d’une aberration fatale, que Frankenstein a immédiatement reconnue peu après son acte. Cependant, il n’a pas réussi à défaire son œuvre. Les créateurs de l’euro — contrairement au Dr Frankenstein — ne montrent aucun signe de regret. Cela tient soit à ce qu’ils ne reconnaissent pas l’euro pour ce qu’il est — une mauvaise monnaie qui détruit progressivement l’économie libre et la société (ou ce qu’il en reste), soit à ce que certains sont tout à fait satisfaits des conséquences de l’euro, car ils y voient un effet planifié, à savoir transformer la liberté en non‑liberté, ouvrant la voie vers un socialisme intégral. Dans le même temps, beaucoup de gens ne voient pas l’euro comme une monstruosité, ne le reconnaissent pas comme un désastre et ne le tiennent pas pour responsable des dommages qu’il cause.
Au final, Mary Shelley fait mourir le monstre de Frankenstein en Antarctique, où il s’embrase. Frankenstein lui‑même meurt peu après, ayant transmis son histoire à la postérité. On ne peut pas déduire de cela la fin de la créature euro, mais d’un point de vue économique, il est clair que l’euro n’aura pas non plus une fin heureuse.
On pourrait objecter que l’euro n’est pas un être humanoïde comme l’était le monstre de Frankenstein, donc nous ne devrions pas associer l’euro à l’histoire de la sinistre créature de Mary Shelley. En réponse à cette objection, on peut dire que la comparaison n’est pas viciée si l’on comprend que, dans les deux cas, il s’agit en définitive d’attitudes humaines, d’idées humaines. Elles sous‑tendent les actes « non autorisés » — comme l’arrogance de vouloir créer quelque chose de contre‑nature, ou peut‑être le fait de faire advenir quelque chose de désastreux au monde au nom du bien.
Vu sous cet angle, la racine du mal est la mauvaise idée, et le monstre de Frankenstein et l’euro ne sont que les symptômes respectifs que produit l’action humaine, suscitée par de mauvaises idées. Pour mettre un terme à la créature euro, les gens doivent changer leur façon de penser, se rendre compte qu’une monnaie fiat uniforme, politisée, dictée et centralisée n’est pas une bonne idée ; la bonne idée, c’est la liberté totale de choisir sa monnaie afin de pouvoir disposer d’une bonne monnaie. Il est donc pertinent de relier le monstre de Frankenstein et la créature euro, d’y réfléchir de la manière dont cela a été fait dans ce petit essai.
- Note de Libertis : L’euro a été introduit le 1ᵉʳ janvier 1999 comme monnaie scripturale ; les billets et pièces ont circulé à partir du 1ᵉʳ janvier 2002. Banque centrale européenne, « Notre monnaie » : https://www.ecb.europa.eu/euro/intro/html/index.fr.html ↩
- Note de Libertis : L’article 123 du traité sur le fonctionnement de l’Union européenne (TFUE) interdit à la BCE et aux banques centrales nationales d’accorder des crédits aux administrations publiques et d’acquérir directement auprès d’elles des instruments de dette. ↩
- Note de Libertis : Le mécanisme européen de stabilité (MES) est une institution financière intergouvernementale créée par un traité signé le 2 février 2012 (entrée en vigueur le 27 septembre 2012) pour fournir une assistance financière conditionnelle aux États de la zone euro : https://eur-lex.europa.eu/FR/legal-content/glossary/european-stability-mechanism.html ↩
- Note de Libertis : Allusion notamment au programme d’achats de titres du secteur public (PSPP), lancé en mars 2015, et au programme d’achats d’urgence face à la pandémie (PEPP), lancé en mars 2020 : la BCE achète des obligations d’État sur le marché secondaire. PSPP : https://www.ecb.europa.eu/mopo/implement/app/html/index.fr.html — PEPP : https://www.ecb.europa.eu/mopo/implement/pepp/html/index.fr.html ↩
- Note de Libertis : TARGET2 (Trans-European Automated Real-time Gross Settlement Express Transfer) était le système de paiement de gros montant de l’Eurosystème. Les soldes TARGET mesurent les créances ou engagements nets des banques centrales nationales envers la BCE après les paiements transfrontaliers. Depuis le 20 mars 2023, TARGET2 a été remplacé par T2 ; le terme « soldes TARGET » reste utilisé. https://www.ecb.europa.eu/press/pr/date/2023/html/ecb.pr230321~f5c7bddf6d.en.html ↩
Sujets similaires


Share to:
Sujets similaires