Taxation du salaire : près de la moitié du fruit du travail échappe au salarié
En Europe, jusqu’à 52,5 % du coût du travail part en impôts, mais cette ponction n'est pas une fatalité.
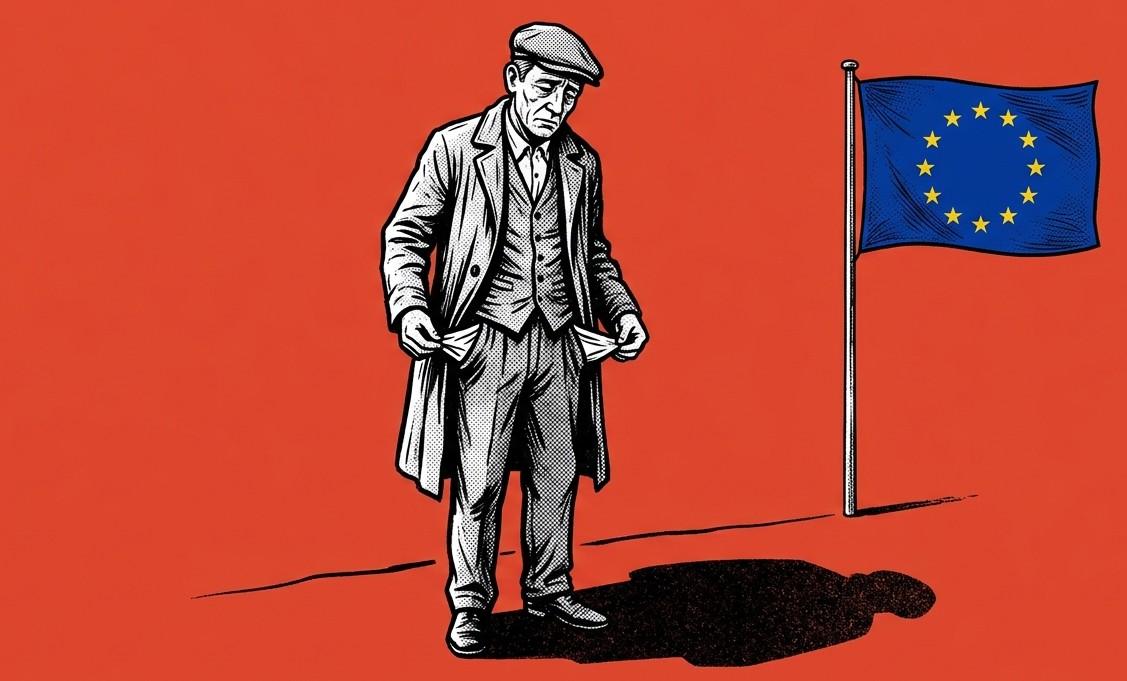
En Europe, la fiscalité du travail atteint des niveaux très différents selon les pays. En Belgique, en Allemagne ou en France, une part considérable du coût du travail est absorbée par les impôts et cotisations avant même d'arriver sur le compte du salarié. On utilise le terme de coin fiscal (ou tax wedge en anglais) pour désigner l'écart entre le coût total que représente un salarié pour son employeur et le salaire net réellement perçu par ce même salarié.
Le bulletin de salaire ne dit pas tout
Le salarié voit son salaire net. Il voit éventuellement son impôt sur le revenu. Il voit beaucoup moins directement ce que son employeur verse en cotisations, et donc l'écart entre le coût total de son emploi et ce qu'il peut effectivement utiliser.
C'est précisément ce que mesure le coin fiscal de l'OCDE : la différence entre le coût total du travail pour l'employeur et le revenu net disponible du salarié, en tenant compte de l'impôt sur le revenu et des cotisations sociales salariales et patronales.
En 2025, pour un salarié célibataire sans enfant, rémunéré au salaire moyen, ce coin fiscal atteignait 52,5 % en Belgique, 49,3 % en Allemagne, 47,2 % en France, 45,8 % en Italie et 41,4 % en Espagne. Il était sensiblement plus faible aux Pays-Bas, en Irlande ou en Suisse.
À l'échelle macroéconomique, les impôts et cotisations sociales représentaient en 2024 plus de 44 % du PIB au Danemark, en France et en Belgique, contre un peu plus de 40 % dans l'ensemble de l'Union européenne.
Au-delà des chiffres, une question fondamentale se pose : quelle part du fruit de son travail un individu doit-il pouvoir conserver pour être réellement libre ?
Le travail comme propriété
Dans la tradition libérale classique, la question fiscale est intimement liée à celle de la propriété.
John Locke avait déjà posé l'idée selon laquelle l'individu est propriétaire de sa personne et, par extension, du fruit de son travail. Le libertarianisme pousse cette logique plus loin : si l'individu est propriétaire de son temps, de son corps et de ses capacités, alors le revenu issu de leur usage ne peut pas être considéré comme une ressource collective par défaut.
C'est ici que l'impôt cesse d'être seulement un sujet de taux. Il devient une question de principe.
Pour Murray Rothbard, le problème de l'impôt ne tient pas seulement à son montant, mais à sa nature. Il l’écrit ainsi : « L'impôt est un vol, purement et simplement. »
La formule repose sur un raisonnement précis : une entreprise doit convaincre ses clients, une association doit obtenir des dons, un travailleur doit trouver quelqu'un prêt à acheter son travail. L'État, lui, dispose d'un pouvoir de contrainte. L'impôt n'est donc pas seulement un paiement. Il est un paiement obligatoire, assorti de sanctions en cas de refus.
Dans cette perspective, la question centrale n'est plus seulement « combien prélever ? ». Elle devient : « sur quel fondement une institution peut-elle disposer d'une partie du revenu d'un individu sans son consentement direct ? »
L'argument le plus courant consiste à rappeler que l'impôt est voté dans un cadre démocratique. Mais cela répond surtout à la question de savoir qui décide, pas nécessairement à celle de savoir jusqu'où il est légitime de décider pour autrui.
Si un individu ne possède pas le droit de prélever de force une partie du revenu de son voisin, le fait qu'une majorité délègue ce pouvoir à une institution suffit-il à créer ce droit ?
Sortir du monopole et laisser agir la concurrence
La première question que l’on peut se poser, c’est pourquoi un salarié serait-il obligé de cotiser à un régime qu'il n'a pas choisi ? En effet, il pourrait décider de préparer lui-même sa retraite via un système de capitalisation, ou de souscrire dans une assurance santé privée. Tout ceci permettrait aux différents organismes de se faire concurrence, et ainsi élargir les offres correspondant à la demande de la population.
Au-delà de ça, cette concurrence pourrait très bien se faire également entre les pays, et pourquoi pas, à l’intérieur du même pays. En Suisse par exemple, les 26 cantons disposent d'une large autonomie fiscale, avec des taux parfois très différents les uns des autres. Les entreprises, tout comme les particuliers, peuvent en tenir compte pour s'installer. La tendance actuelle est au contraire à l’harmonisation les prélèvements, or, laisser les pays se concurrencer fiscalement les obligerait davantage à surveiller leurs dépenses et à rester attractifs.
Autre exemple, la Nouvelle-Zélande montre qu'on peut aussi fonctionner autrement. Avec leur dispositif d'épargne retraite, KiwiSaver, les salariés qui y sont automatiquement inscrits peuvent refuser l'adhésion dans un délai prévu.
D’ailleurs, en 2025, selon l'OCDE, le coin fiscal de la Nouvelle-Zélande était de 20,8 %, contre 47,2 % en France pour un salarié célibataire au salaire moyen.
Alors certes, ni la Suisse ni la Nouvelle-Zélande ne sont des paradis libertariens, néanmoins elles ont le mérite de montrer que le modèle français n'est pas une fatalité. Et au fond, même une baisse importante des cotisations ne réglerait pas tout.
Le problème principal est qu'on impose à chacun un système de protection sociale, qu'il l’ait choisi ou non. Alors, pourquoi ne pas laisser les individus décider eux-mêmes de ce qu'ils veulent assurer, épargner ou consacrer à l'entraide ?
C'est à eux de faire ces choix, pas à l'État.
- Murray Rothbard, The Ethics of Liberty (1982), chapitre 22, « The Nature of the State », New York University Press, 1998, page 162. ↩
Du même auteur

Sujets similaires


Share to:
Du même auteur
Sujets similaires