Bruxelles lorgne l'épargne des Européens
Bruxelles transforme l'épargne des ménages en instrument de politique publique.
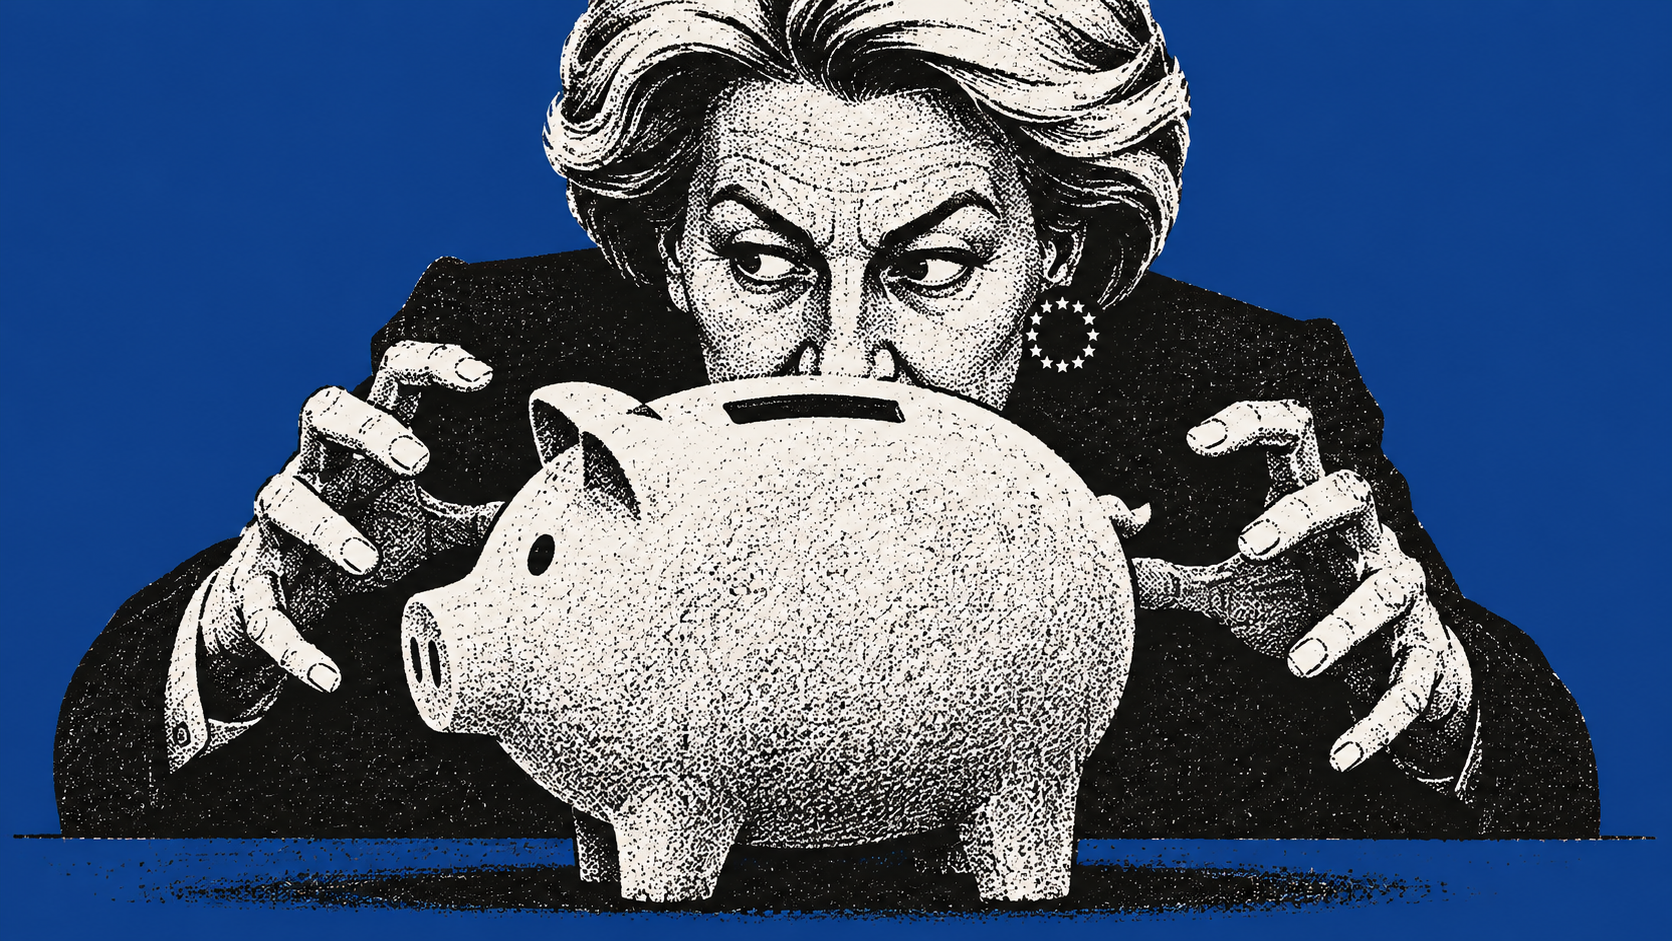
Le 9 octobre, les ministres des Finances de l'UE sont parvenus à un accord politique visant à transférer la surveillance des plus grandes plates-formes de négociation et des infrastructures de marché transfrontalières d'Europe des régulateurs nationaux à l'Autorité européenne des marchés financiers (AEMF, ou ESMA en anglais) basée à Paris. Les dirigeants de l'UE souhaitent que ce paquet législatif soit adopté d'ici à la fin de l'année.
« L'Europe a de l'épargne. Il est maintenant temps de la faire travailler », a déclaré le ministre irlandais des Finances, Simon Harris, dont le pays assure la présidence tournante du Conseil jusqu'à la fin de 2026. Il faisait référence aux quelque 10 000 milliards d'euros que les ménages européens conservent, selon le Conseil, sur des dépôts bancaires à faible rendement.
Bruxelles assure que personne ne sera contraint de déplacer le moindre euro. Dans le même temps, l’UE met en place tout un système pour diriger cet argent là où elle le souhaite. Ce projet soulève la question de la légitimité d'un pouvoir étatique qui traite l'épargne des familles comme une ressource qu'il peut exploiter.
L'union de l'épargne et des investissements fonctionne par incitations. En septembre 2025, la Commission a publié une recommandation non contraignante invitant les États membres à créer des comptes d'épargne et d'investissement assortis d'un traitement fiscal avantageux. Selon elle, l'objectif est d'aider les citoyens à obtenir un meilleur rendement de leur épargne tout en finançant les entreprises de l'UE et les « priorités stratégiques ».
Deux mois plus tard, la Commission est revenue à la charge, en recommandant aux gouvernements d'affilier automatiquement les travailleurs à des régimes de retraite complémentaire. Les travailleurs peuvent se désaffilier, mais la plupart d'entre eux conservent l'option par défaut, comme le reconnaît la Commission elle-même. L'objectif affiché est que les retraites apportent des capitaux à long terme à l'économie européenne.
Juridiquement, aucune de ces recommandations n'est contraignante. Dans les faits, toutefois, il existe une pression pour les appliquer, car la Commission en suivra la mise en œuvre dans le cadre du Semestre européen, le cycle annuel de surveillance budgétaire de l'UE. Les États membres ont perçu le risque : en février, les ministres des Finances ont remplacé un texte qui leur demandait de « prendre des mesures pour mettre en œuvre » les recommandations par un engagement plus souple à « étudier les options ».
En mars 2025, la Commission avait dévoilé cette stratégie parallèlement à son livre blanc sur la défense, présentée comme indispensable à l'initiative « ReArm Europe » d'Ursula von der Leyen. Une partie de l'épargne des familles servirait à financer les forces armées, un usage que beaucoup d'épargnants ne choisiraient jamais.
Mais même si l'objectif faisait consensus, la décision ne devrait pas pour autant appartenir aux pouvoirs publics, nationaux ou européens.
Un épargnant est mieux protégé en répartissant son argent dans le monde entier qu’en le liant à l'économie même qui lui verse son salaire et sa retraite. Une politique conçue pour garder l'épargne européenne en Europe pousse dans la direction opposée.
Dès lors que l'épargne est censée servir des « priorités stratégiques », quelqu'un doit les définir, et ce quelqu'un sera un responsable politique ou un fonctionnaire. Chaque Commission aura sa propre liste. Les capitaux iront vers les secteurs dotés des meilleurs lobbyistes, et les épargnants essuieront les pertes lorsque ces paris échoueront.
Si les gouvernements souhaitent augmenter les dépenses de défense, la démarche honnête consiste à soumettre ce besoin aux électeurs et à l'inscrire dans le budget. Orienter l'épargne privée vers les mêmes fins fait sortir le coût des comptes publics et reporte le risque sur les ménages.
Centraliser la surveillance à Paris supprime la concurrence entre les régulateurs nationaux, mécanisme qui permet à un pays bien réglementé d'attirer des activités, et confie le pouvoir à une autorité dirigée par six membres nommés.
Bruxelles considère les dépôts comme une défaillance du marché. Or, beaucoup de ces dépôts sont des fonds d'urgence, de l'argent mis de côté pour un logement, ou l'épargne de personnes âgées qui, très raisonnablement, préfèrent la sécurité au rendement.
Et certains des obstacles à l'investissement sont le fait de l'UE elle-même. Depuis 2018, les investisseurs particuliers européens ne peuvent plus acheter d'ETF cotés aux États-Unis, car ces fonds ne produisent pas le document d'informations clés (DIC) exigé par la réglementation de l'UE. Un député européen a averti que cela privait les épargnants d'accès à des fonds aux frais moins élevés. Après avoir fermé la porte aux produits moins chers, Bruxelles peut difficilement s'étonner que les Européens préfèrent la banque.
Du même auteur


Sujets similaires


Share to:
Du même auteur
Sujets similaires